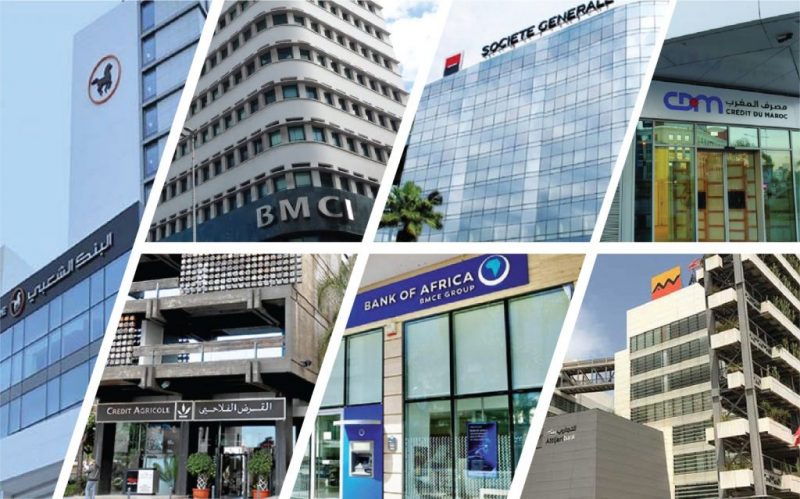
لم تحتج البنوك المغربية المدرجة في بورصة الدار البيضاء إلى نمو قوي في مداخيلها خلال النصف الأول من سنة 2026 حتى ترفع أرباحها. فقد تمكنت المؤسسات البنكية السبع من إنهاء الأشهر الستة الأولى من السنة على وقع تحسن واضح في الربحية، مستفيدة بالدرجة الأولى من التراجع الكبير في كلفة المخاطر.
وبلغ صافي الأرباح العائدة إلى حصة المجموعة حوالي 13,35 مليار درهم، مسجلا ارتفاعاً بنسبة 6,7 في المائة مقارنة بالفترة نفسها من السنة الماضية. في المقابل، لم يتجاوز نمو الناتج البنكي الصافي 1,34 في المائة، ليستقر عند نحو 49,7 مليار درهم.
وتكشف هذه الأرقام أن تحسن النتائج لم يكن انعكاساً مباشراً لقفزة في المداخيل، بقدر ما ارتبط بتحسن أحد أهم مكونات المعادلة المالية للبنوك، والمتمثل في تكلفة تغطية المخاطر الائتمانية.
فقد تراجعت كلفة المخاطر من 6,9 مليارات درهم خلال النصف الأول من 2025 إلى حوالي 4,5 مليارات درهم في الفترة ذاتها من 2026، أي بانخفاض يقارب 35 في المائة. وسمح هذا الانخفاض للمؤسسات البنكية بتخفيف أعبائها بحوالي 2,4 مليارات درهم، وهو مبلغ يفوق الزيادة المسجلة في صافي الأرباح، التي بلغت نحو 840 مليون درهم.
القروض والودائع يحافظان على قوة القطاع
ورغم محدودية نمو الناتج البنكي الصافي، حافظ النشاط البنكي على مستويات قوية، إذ تجاوز إجمالي القروض 1.300 مليار درهم، فيما اقتربت الودائع من 1.500 مليار درهم، ليستقر معدل القروض إلى الودائع في حدود 87 في المائة.
كما سجل هامش الفائدة نمواً بنسبة 8,1 في المائة، بينما ارتفعت العمولات بنسبة 6,6 في المائة، ما يعكس استمرار دينامية النشاط البنكي الأساسي.
غير أن هذه المؤشرات الإيجابية واجهت ضغوطاً من جهة أخرى، خصوصاً بعدما تراجعت مداخيل أنشطة السوق بنسبة 22,7 في المائة، بالتزامن مع ارتفاع تكاليف الاستغلال لدى عدد من المؤسسات، وهو ما حد من قدرة نمو المداخيل على الارتفاع بوتيرة أقوى.
كبار القطاع يحصدون الحصة الأكبر
وظل توزيع الأرباح مركزاً بشكل كبير لدى أكبر ثلاث مؤسسات بنكية، إذ استحوذ التجاري وفا بنك والبنك المركزي الشعبي وبنك أفريقيا مجتمعين على حوالي 11,64 مليار درهم، أي ما يقارب 87 في المائة من إجمالي أرباح البنوك السبعة المدرجة.
وفي المقابل، برزت مؤسسات أخرى بمعدلات نمو قوية، حيث قفزت أرباح البنك المغربي للتجارة والصناعة بنسبة 58,2 في المائة، بينما ارتفعت أرباح مصرف المغرب بنسبة 19,4 في المائة.
وعلى مستوى النتائج التشغيلية، بلغت نتيجة الاستغلال حوالي 24,3 مليارات درهم، بزيادة قدرها 7,7 في المائة، فيما وصلت النتيجة قبل احتساب كلفة المخاطر إلى نحو 28,8 مليارات درهم، مقابل حوالي 29,5 مليارات درهم قبل عام.
الرهان على النصف الثاني
وتبرز حصيلة النصف الأول أن تراجع كلفة المخاطر كان أحد المفاتيح الأساسية التي سمحت للبنوك المغربية بتحسين أرباحها، في وقت ظل فيه نمو المداخيل محدودا.
لكن استمرار هذا الأداء خلال النصف الثاني من السنة سيظل مرتبطاً بقدرة القطاع على الحفاظ على جودة محفظة القروض، والتحكم في التكاليف، وتعزيز مصادر الدخل، خصوصاً في ظل التراجع المسجل في مداخيل أنشطة السوق.
وبذلك، تبدو نتائج البنوك في النصف الأول من 2026 أقرب إلى تحسن في جودة الربحية أكثر منه طفرة في المداخيل؛ وهي معادلة تجعل تطور كلفة المخاطر والنشاط البنكي خلال الأشهر المقبلة عاملاً حاسماً في تحديد اتجاه الأرباح عند نهاية السنة.